Guia de compra
Como financiar uma casa em condomínio em Natal e Parnamirim: passo a passo completo
Entrada, simulação, documentos, avaliação do imóvel e custos que ninguém te conta: o caminho inteiro do financiamento de uma casa em condomínio em Natal e Parnamirim, explicado de forma simples.
A maior parte das casas em condomínio que eu vendo em Natal e Parnamirim é comprada com financiamento bancário. E a maior parte das dúvidas que recebo é a mesma: "quanto eu realmente consigo financiar — e quanto vou pagar por mês?"
A resposta não é um número mágico: ela sai de uma simulação com a sua renda e a sua idade. Mas o caminho é conhecido, e quem entende o passo a passo compra sem susto. Vamos a ele.
1. A simulação: onde tudo começa
Na simulação, o banco cruza três informações: o valor do imóvel, a sua renda comprovada e a sua idade. Daí saem o valor máximo financiável, o valor da parcela e o prazo.
Algumas regras gerais que valem para quase todos os bancos:
- Em geral, é possível financiar até 80% do valor do imóvel (o menor entre o preço de compra e o valor de avaliação do banco). Os outros 20% são a entrada mínima — que pode ser completada com o seu FGTS, se você tiver saldo e se enquadrar nas regras.
- A parcela costuma ficar limitada a cerca de 30% da renda familiar comprovada. Dá para somar a renda do casal.
- Idade conta: na maioria dos bancos, a soma da idade do comprador com o prazo do financiamento não pode passar de 80 anos. Quem compra mais tarde tende a ter prazo menor — e parcela maior.
Com esses três dados em mãos, uma simulação bem feita já te diz se aquela casa cabe no seu bolso antes de você se apaixonar por ela na visita.
2. Documentos e análise de crédito
Aprovada a simulação, o banco pede os documentos: identidade e CPF, comprovante de renda e de residência, certidão de estado civil e, para quem é casado, os documentos do cônjuge. Autônomos e empresários comprovam renda com extratos e imposto de renda — dá um pouco mais de trabalho, mas é totalmente viável e eu oriento caso a caso.
Nessa etapa o banco também analisa seu histórico de crédito. Nome limpo e contas em dia aceleram tudo; pendências simples costumam ser resolvidas antes de protocolar.
3. A avaliação do imóvel
O banco manda um engenheiro avaliar a casa. É essa avaliação que define o valor que o banco reconhece — e é sobre ele (ou sobre o preço de compra, o que for menor) que incidem os 80%. Em condomínios consolidados como os de Natal e Parnamirim, com bastante transação comparável, a avaliação costuma acompanhar bem o preço de mercado.
A documentação do imóvel também é conferida: matrícula atualizada, escritura e situação do vendedor. Casa com documento travado não financia — por isso eu confiro a documentação antes de anunciar qualquer imóvel no meu catálogo.
4. Os custos que vão além da entrada
É aqui que muita compra tropeça por falta de planejamento. Além da entrada, reserve:
- ITIV (o imposto de transmissão municipal): em Natal e em Parnamirim, gira em torno de 2% a 3% do valor do imóvel, conforme o município e o valor venal.
- Cartório e registro: escritura e registro da compra no seu nome.
- Taxas do banco: avaliação do imóvel e tarifas de análise, que variam por instituição.
Uma regra prática: além da entrada, tenha algo em torno de 4% a 6% do valor do imóvel para os custos da transação, para não ser pego de surpresa.
5. Assinatura, registro e chaves
Com o crédito aprovado e a avaliação feita, assina-se o contrato com o banco — que, no financiamento, vale como escritura. Depois ele é levado ao cartório de registro de imóveis e, concluído o registro, o banco libera o valor ao vendedor e você recebe as chaves. Do protocolo à assinatura, um processo bem conduzido leva em geral de 30 a 60 dias.
6. Não esqueça o custo de morar
A parcela não é o único compromisso mensal: some a taxa de condomínio (em condomínios fechados da região, em geral entre R$ 500 e R$ 1.000 por mês, conforme o condomínio e a etapa) e o IPTU anual. Quem coloca tudo na ponta do lápis escolhe a casa certa. Para ter referência de valores, veja também quanto custa uma casa em condomínio em Parnamirim e o guia Green Club 1, 2, 3 e 4: diferenças e preços.
Quer saber o seu número?
Se você me passar sua renda familiar e sua data de nascimento, eu rodo a simulação e te devolvo o valor que você consegue financiar e a parcela estimada — sem compromisso e sem custo. Com esse número na mão, a busca pela casa fica muito mais objetiva.
Fazer minha simulação com o Wêsley no WhatsApp
Wêsley Paiva · Corretor de imóveis · CRECI 4758 · (84) 99105-3519
Vamos conversar sobre sua próxima casa?
Conversar com WêsleyExplore opções disponíveis
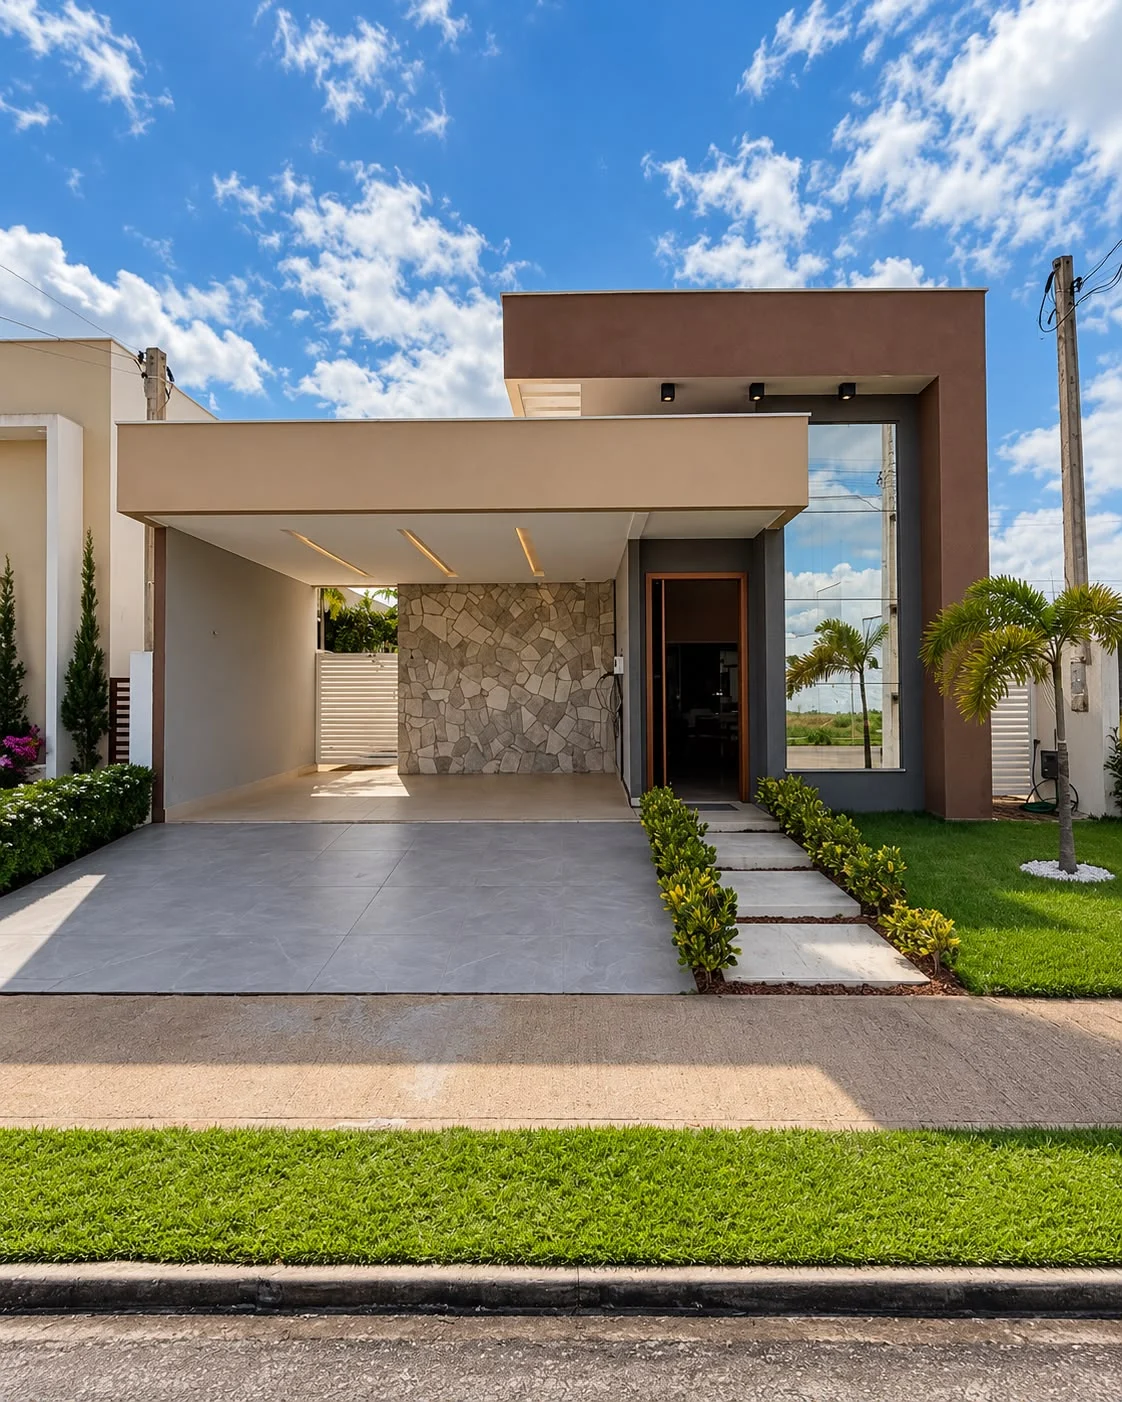
Casa à venda no Ecoville 2 | 3 suítes, energia solar e 131 m² | Parnamirim/RN
Ecoville 2 · Parnamirim/RN
131 m² · 3 quartos
R$ 750.000,00Ver imóvel ↗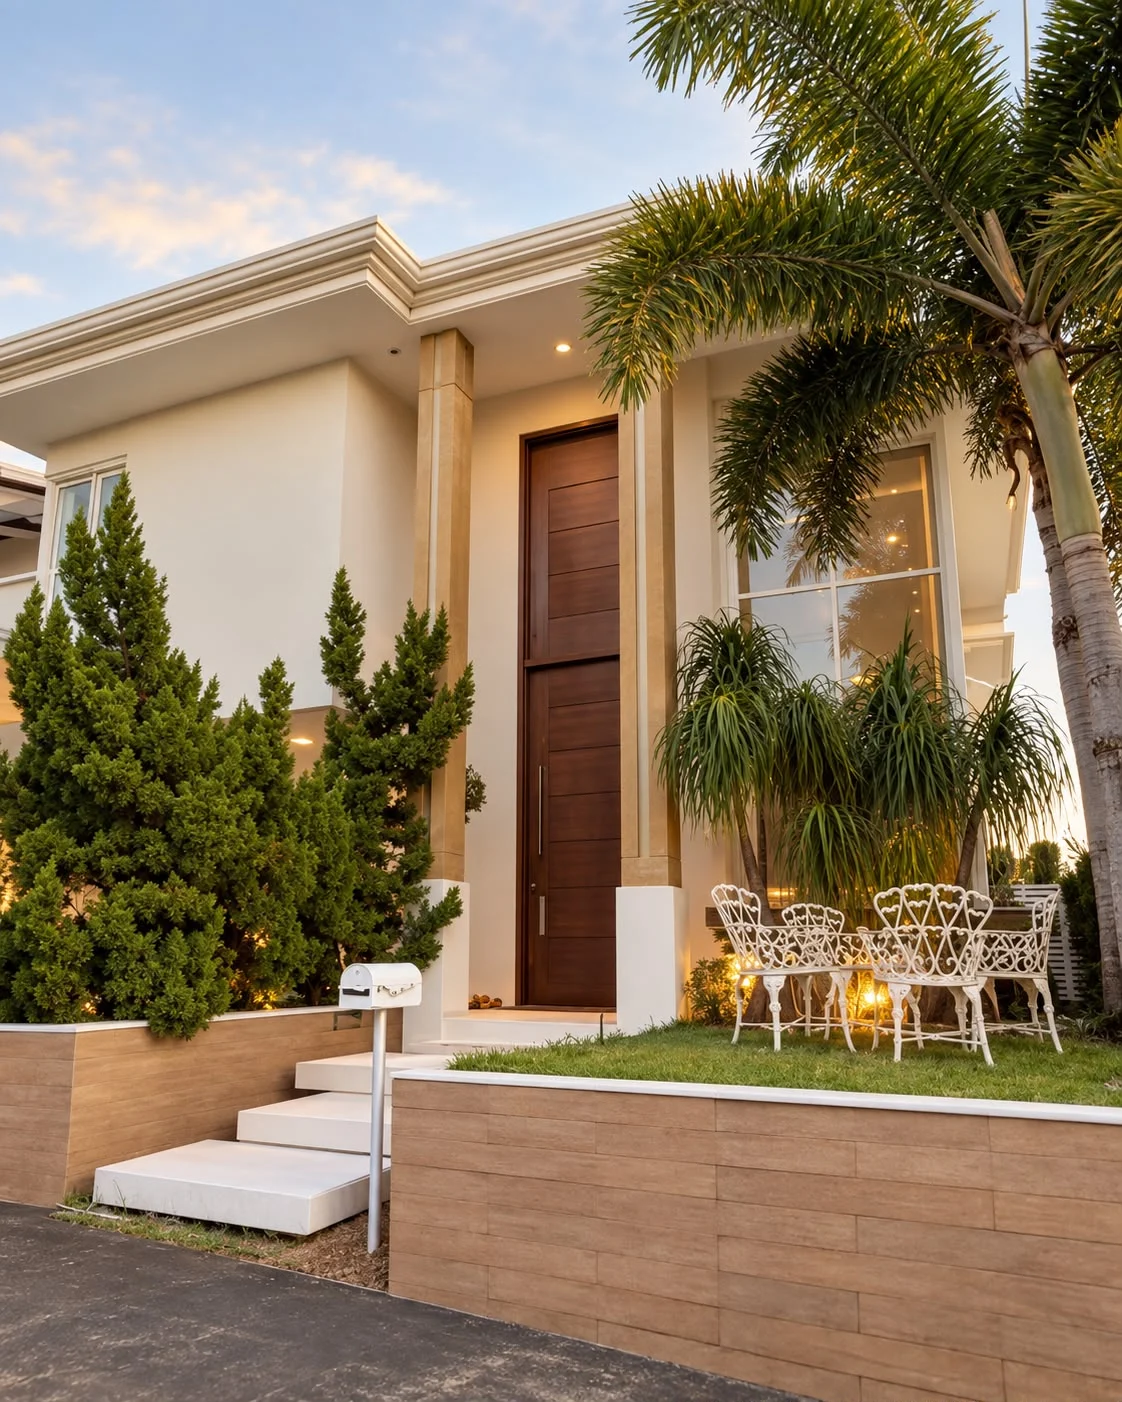
Casa de alto padrão à venda no Bosque dos Poetas | 4 suítes, piscina e 395 m² | Parnamirim/RN
Bosque dos Poetas · Parnamirim/RN
395 m² · 4 quartos
R$ 2.590.000,00Ver imóvel ↗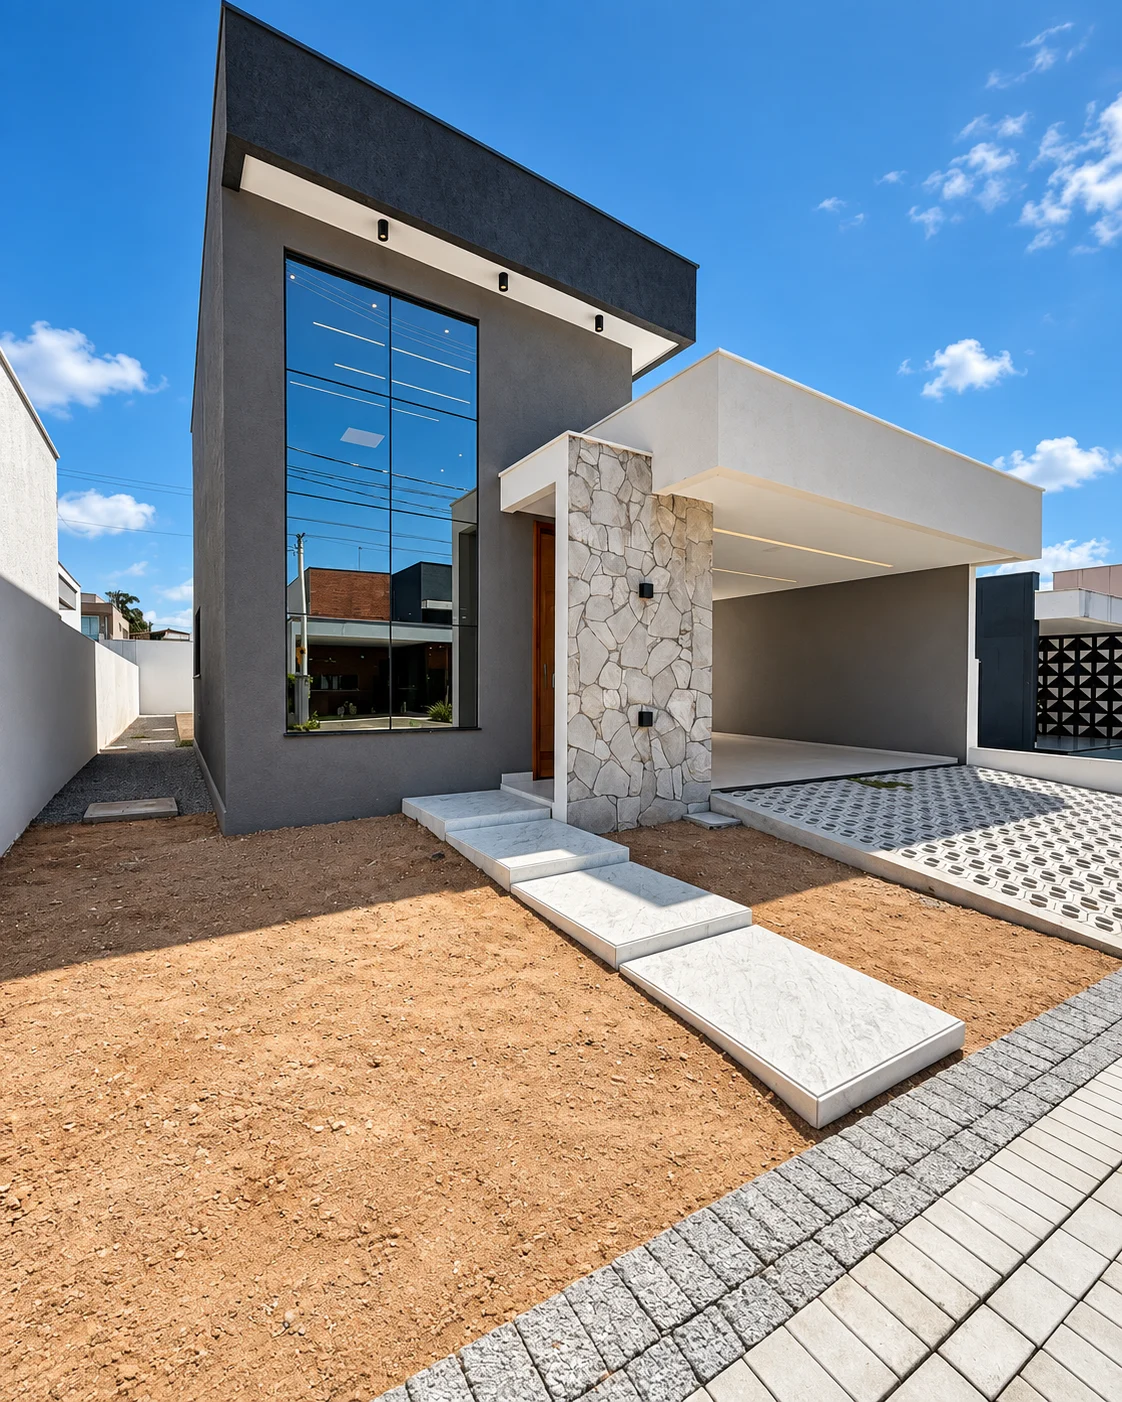
Casa à venda no Monte Carlo | 3 quartos, área gourmet e 180 m² | Parnamirim/RN
Monte Carlo · Parnamirim/RN
180 m² · 3 quartos
R$ 970.000,00Ver imóvel ↗