Guia de compra
Carta de crédito imobiliária: como usar o consórcio para comprar casa em condomínio em Natal e Parnamirim
A carta de crédito do consórcio imobiliário pode pagar a sua casa em condomínio em Natal ou Parnamirim, mas ela não funciona como um financiamento: depende de contemplação, não cai na sua conta e exige um imóvel regular para a administradora liberar. Entenda o passo a passo, os custos reais, o uso do FGTS, a diferença para o financiamento e os cuidados com carta contemplada de terceiros.
Carta de crédito não é financiamento, e essa diferença muda tudo
Muita gente chega a uma visita em condomínio fechado dizendo que tem uma carta de crédito, como se fosse um financiamento aprovado. Não é a mesma coisa, e confundir os dois é a origem de quase todos os problemas que eu vejo nesse tipo de compra.
No financiamento, o banco analisa você, analisa o imóvel e libera o dinheiro na hora da compra, cobrando juros por esse crédito imediato. Eu detalho esse caminho no guia de como financiar casa em condomínio em Natal e Parnamirim. No consórcio, você entra em um grupo de pessoas que pagam parcelas mensais para um fundo comum, administrado por uma administradora autorizada e fiscalizada pelo Banco Central, sob a Lei nº 11.795/2008, a Lei dos Consórcios. A cada assembleia, alguns participantes são contemplados e recebem o direito de usar o valor contratado: isso é a carta de crédito.
Ou seja: a carta não é um valor que cai na sua conta. É o direito de indicar um imóvel para a administradora pagar, depois de ela aprovar você e o imóvel. Quem entende essa lógica usa o consórcio muito bem. Quem espera dinheiro em conta, disponível no dia que quiser, costuma se frustrar.
Como você chega à carta: sorteio, lance e tempo de espera
A contemplação, que é o momento em que a carta nasce, acontece de duas formas:
- Sorteio: nas assembleias mensais, um ou mais participantes são sorteados entre os que estão em dia. Não há como prever quando a sua vez chega: pode ser no começo do grupo ou perto do fim.
- Lance: você oferece antecipar um percentual do crédito para tentar contemplar antes. O maior lance, conforme as regras do grupo, é contemplado. Existem lance livre, lance fixo e lance embutido, em que parte do próprio crédito é usada como lance, reduzindo o valor líquido que sobra para a compra.
Essa é a troca central do consórcio: você abre mão da certeza do prazo para fugir dos juros do financiamento. Se a sua mudança tem data marcada, porque o contrato de aluguel vence ou a casa atual já foi vendida, essa incerteza pesa. Se você pode esperar e planejar, ela pode custar bem menos no total.
O custo real: sem juros não significa sem custo
O consórcio não cobra juros, mas está longe de ser gratuito. A parcela que você paga todo mês reúne, em geral:
- Fundo comum: a parte que forma o dinheiro das contemplações do grupo.
- Taxa de administração: a remuneração da administradora, distribuída ao longo do plano.
- Fundo de reserva: uma reserva do grupo para imprevistos, prevista em contrato.
- Seguro, quando contratado: costuma cobrir quitação do saldo em situações previstas, como morte ou invalidez.
Além disso, crédito e parcelas são reajustados durante o plano pelo índice previsto em contrato, em geral ligado ao custo da construção, como o INCC, para que quem ainda não foi contemplado não perca poder de compra. Na hora de comparar com financiamento, compare o custo total dos dois caminhos no mesmo prazo, e não só a parcela do primeiro mês.
Passo a passo para comprar a casa em condomínio com a carta
Depois da contemplação, a compra segue uma ordem que vale para qualquer condomínio de Natal e Parnamirim, do Ecoville ao Green Club:
1. Confirmação e análise do contemplado: a administradora confere se você está em dia, analisa sua capacidade de pagamento do saldo que ainda falta e pode pedir garantias. Contemplado com parcela atrasada não libera carta.
2. Escolha do imóvel dentro do valor: a casa precisa caber na carta, na carta mais o complemento que você tiver, ou custar menos que ela. É aqui que entra a busca no meu catálogo de imóveis, já filtrando pelo teto real da sua carta.
3. Análise do imóvel pela administradora: ela pede a avaliação do bem e a documentação completa, porque a casa vai ficar como garantia do plano até a quitação. Matrícula atualizada, certidões do imóvel e dos vendedores e a declaração de quitação do condomínio fazem parte desse pacote, o mesmo que eu listo no checklist de documentos e certidões na compra de casa em condomínio.
4. Pagamento direto ao vendedor: aprovado tudo, a administradora paga o vendedor, e não você. A escritura e o registro seguem o fluxo normal de uma compra à vista, com o imóvel vinculado ao consórcio até o fim do plano.
5. As parcelas continuam: comprar a casa não encerra o consórcio. Você segue pagando até o encerramento do grupo, agora já morando na casa.
Na prática local, o ponto que mais trava é o item 3. Casa em condomínio com construção não averbada na matrícula, débito de taxa condominial ou divergência entre o que está construído e o que está registrado tende a ser recusada ou a atrasar a liberação. Por isso eu sempre confiro a situação documental da casa antes de apresentar a proposta ao vendedor, e não depois.
E se a casa custar mais, ou menos, que a carta?
Se a casa custar mais que a carta, você complementa a diferença com recursos próprios. É a situação mais comum: a carta foi contratada anos antes, por um valor que o mercado já deixou para trás, e o complemento fecha a conta.
Se a casa custar menos, a diferença não vira dinheiro no seu bolso automaticamente. Conforme o contrato e as regras vigentes, o saldo pode ser usado para despesas da própria compra, como ITIV, escritura e registro, ou ficar aplicado na amortização do seu saldo devedor. Eu explico esses custos de transferência no levantamento de custos além do preço da casa em condomínio. Antes de escolher uma casa mais barata contando com esse saldo, confirme por escrito com a administradora o que o seu contrato permite.
O FGTS dentro do consórcio imobiliário
Para consórcio de imóvel residencial, o FGTS pode entrar em vários momentos, sempre dentro das regras do fundo e do enquadramento do trabalhador e do imóvel:
- Ofertar lance para tentar antecipar a contemplação.
- Complementar a carta na hora da compra, cobrindo a diferença para o preço da casa.
- Amortizar ou liquidar o saldo devedor depois da compra.
- Pagar parte das prestações, até o teto de 80% do valor de cada prestação, nas condições da regulamentação.
O erro comum é tratar o FGTS como garantido antes de conferir o enquadramento: tempo mínimo de conta, situação do imóvel e regras de propriedade no mesmo município entram nessa análise. Confira com a administradora e com a Caixa antes de montar a estratégia de lance.
Carta contemplada de terceiros: atalho que exige desconfiança
Quem não quer esperar a contemplação encontra ofertas de cotas já contempladas à venda. A transferência é prevista em lei, mas exige anuência prévia da administradora e análise de quem assume a cota, conforme o artigo 13 da Lei nº 11.795/2008. Você paga ao titular original um valor de entrada, o chamado ágio, e assume as parcelas restantes.
O cuidado aqui não é burocracia, é proteção contra golpe:
- Confirme com a própria administradora, pelos canais oficiais, que a cota existe, está contemplada e qual é o saldo devedor real.
- Confira no site do Banco Central se a administradora é autorizada a funcionar.
- Não pague ágio nem sinal a intermediário antes da anuência formal da administradora.
- Some ágio, saldo devedor e taxas antes de comemorar: carta contemplada barata demais, com saldo alto, pode sair mais cara que financiar.
Para quais compras a carta serve, além da casa pronta?
Dentro da categoria imobiliária e do que o seu contrato prevê, a carta costuma servir também para comprar lote em condomínio, construir em terreno próprio, reformar um imóvel e até quitar o saldo de um financiamento imobiliário já existente. Para lote, a lógica de avaliação que eu uso está no guia de comprar lote em condomínio fechado. E depois da compra, lembre que a casa continua com o custo mensal do condomínio, tema que eu abro no artigo sobre taxa de condomínio em casa em condomínio fechado.
Consórcio ou financiamento: como eu ajudo a decidir
A resposta honesta depende de três perguntas. Você tem prazo para mudar? Sem prazo rígido, o consórcio fica mais interessante. A parcela do plano cabe folgada no orçamento por anos, mesmo com reajustes? Consórcio é compromisso longo. E o custo total, somando taxa de administração, fundo de reserva, seguro e reajustes, fica de fato menor que o financiamento que você conseguiria hoje? Só a simulação dos dois lados, com números reais, responde.
Se você já tem a carta, contemplada ou em andamento, e quer comprar em condomínio em Natal ou Parnamirim, me chame no WhatsApp com o valor da carta e o prazo que você tem. Eu cruzo esse teto com as casas do catálogo que têm documentação limpa para passar na análise da administradora, que é onde essa compra realmente ganha ou perde tempo.
Vamos conversar sobre sua próxima casa?
Conversar com WêsleyExplore opções disponíveis
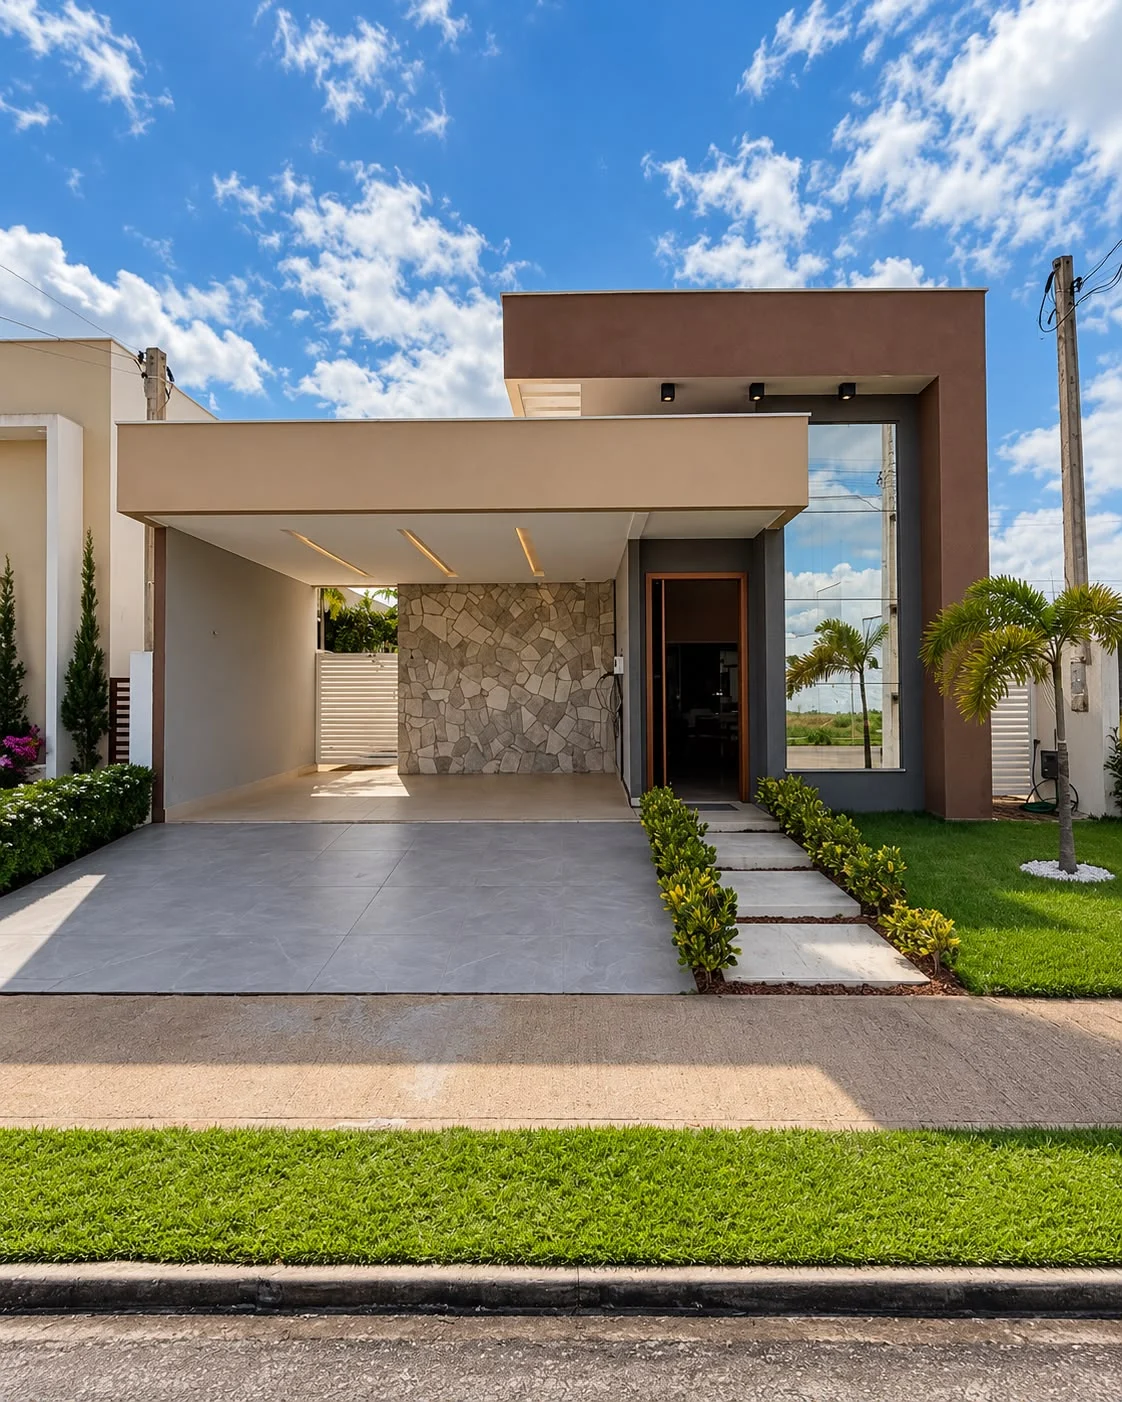
Casa à venda no Ecoville 2 | 3 suítes, energia solar e 131 m² | Parnamirim/RN
Ecoville 2 · Parnamirim/RN
131 m² · 3 quartos
R$ 750.000,00Ver imóvel ↗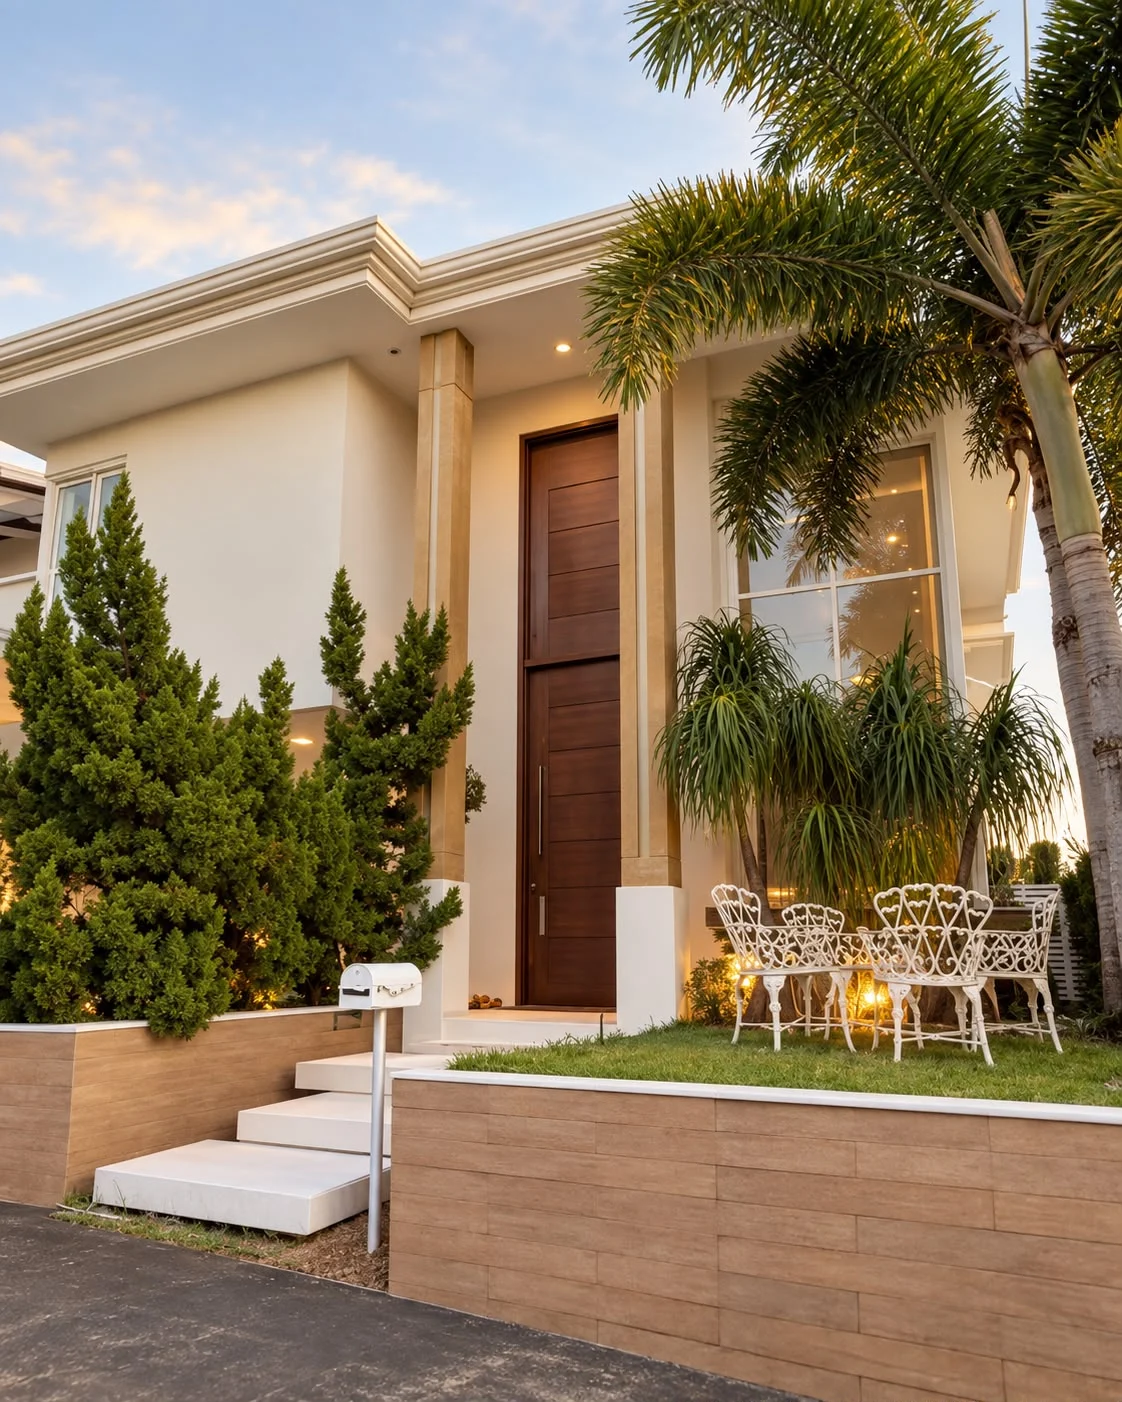
Casa de alto padrão à venda no Bosque dos Poetas | 4 suítes, piscina e 395 m² | Parnamirim/RN
Bosque dos Poetas · Parnamirim/RN
395 m² · 4 quartos
R$ 2.590.000,00Ver imóvel ↗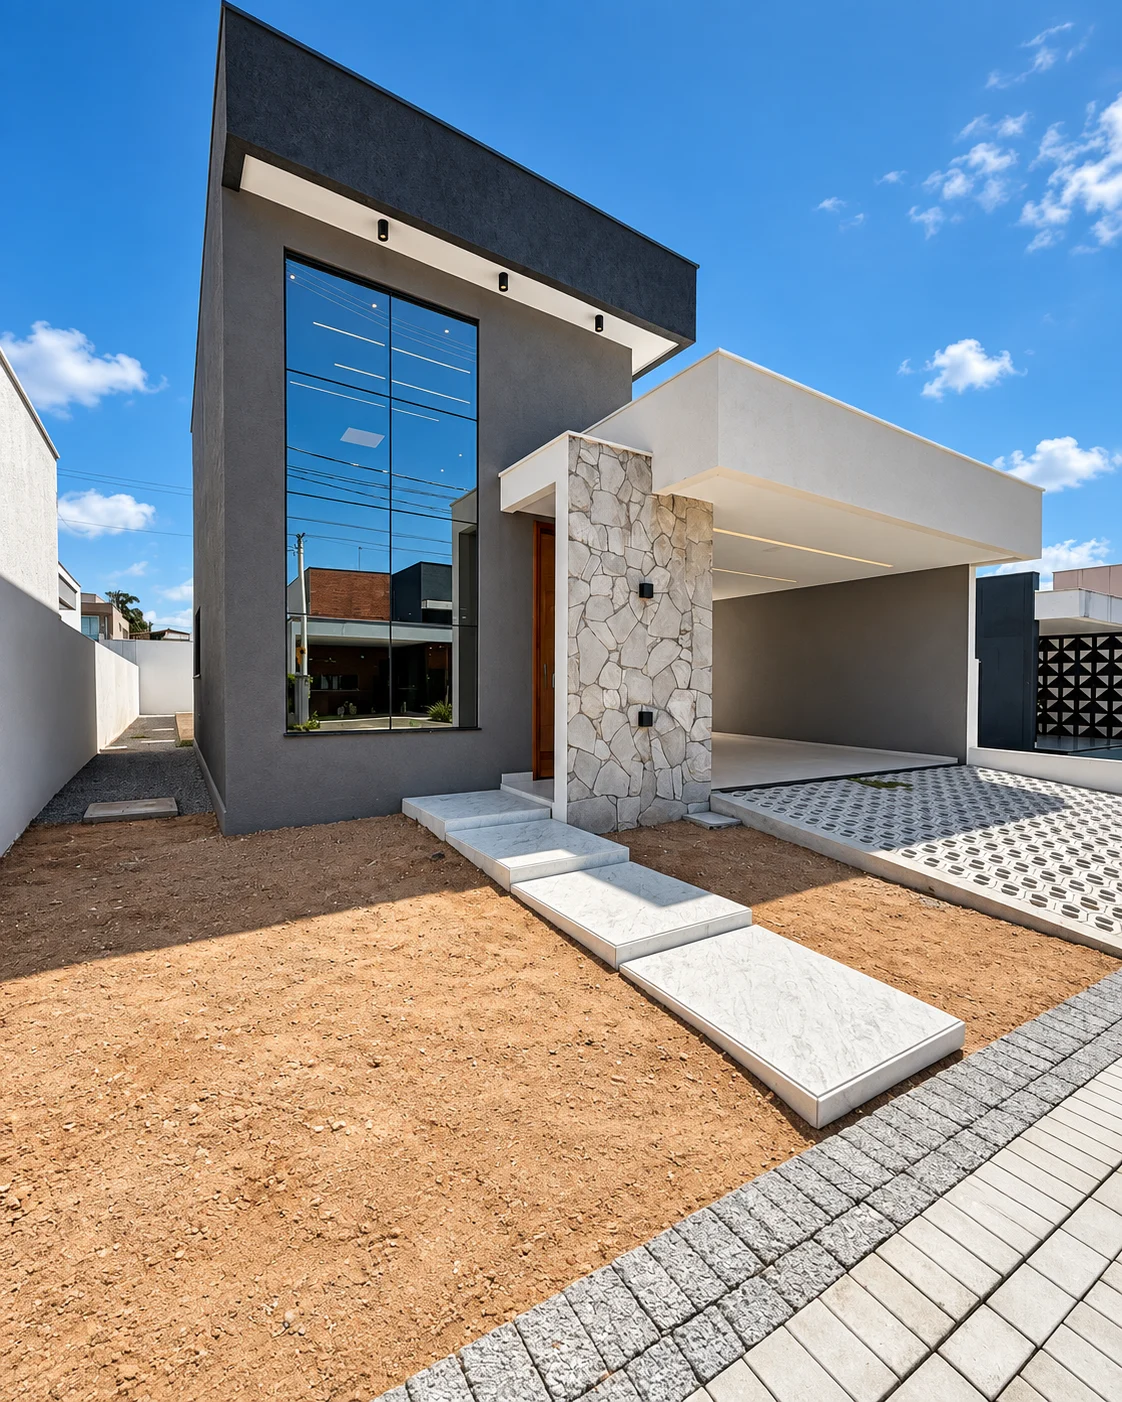
Casa à venda no Monte Carlo | 3 quartos, área gourmet e 180 m² | Parnamirim/RN
Monte Carlo · Parnamirim/RN
180 m² · 3 quartos
R$ 970.000,00Ver imóvel ↗